 DiDi
¿Es obligatorio el seguro para Didi?
Sí. Si un auto se utiliza para trabajar en DiDi en México, necesitas contar con un seguro vigente, tanto por los requisitos de la plataforma como por las obligaciones de seguro que pueden aplicar según la entidad donde circules.
Hay que distinguir dos cosas:
- Seguro obligatorio para circular. En México, las reglas de tránsito y movilidad pueden exigir una póliza de responsabilidad civil para circular en vías federales o locales, dependiendo de la jurisdicción.
- Seguro requerido para trabajar en DiDi. DiDi solicita una póliza de seguro del auto como parte de la documentación para registrarse. Además, los requisitos pueden cambiar según la ciudad.
¿Qué seguro necesita un auto de DiDi?
No basta con contratar cualquier póliza de uso particular. Es importante que la aseguradora conozca que el vehículo se utiliza para trabajar mediante una plataforma de transporte, porque el uso declarado del automóvil puede afectar la cobertura.
Además, DiDi señala en algunas ciudades que debe presentarse seguro con cobertura amplia. Por ejemplo, en Ciudad de México lo incluye entre los documentos que pueden solicitarse para aprobar el vehículo.
DiDi también ofrece una cobertura adicional durante los viajes activos, que contempla, entre otros aspectos, responsabilidad civil y accidentes personales. Esta cobertura funciona como complemento y no sustituye la póliza que debe tener el vehículo.
¡Esto te puede interesar! ¿Cuáles son los requisitos para contratar un seguro Didi?
¿Qué debo considerar?
| Situación | ¿Seguro? |
| Auto particular que circula normalmente. | Sí, sujeto a la regulación aplicable. |
| Auto registrado para trabajar en DiDi. | Sí |
| Póliza de uso particular sin informar que trabaja en plataforma. | Puede generar problemas de cobertura. |
| Cobertura proporcionada por DiDi durante un viaje | Es adicional, no sustituye el seguro del auto. |
| Seguro con cobertura amplia | Puede ser requisito de DiDi según la ciudad. |
Si estás pensando en contratar un seguro para un auto que trabaja en DiDi, conviene buscar una póliza diseñada para uso en plataformas o transporte mediante aplicaciones, y revisar específicamente responsabilidad civil, daños materiales, robo y las condiciones aplicables cuando el conductor está conectado a la plataforma.
¿Qué seguros para Didi existen en México?
En México existen aseguradoras que manejan productos específicos o coberturas para vehículos que trabajan en plataformas como DiDi, aunque las condiciones pueden variar por ciudad, vehículo y tipo de servicio.
Entre las opciones que actualmente vale la pena considerar están:
| Aseguradora | Producto/modalidad | ¿Puede utilizarse para DiDi? | Característica destacada |
| GNP | GNP Chofer Privado | Sí | Diseñado para conductores de aplicaciones de transporte de pasajeros. |
| SURA | DiAseguro | Sí | Producto creado específicamente para conductores registrados en DiDi. |
| AXA | Protect App | Sí, para conductores de plataformas. | Permite adaptar la protección a quienes utilizan una o varias plataformas. |
| Quálitas | Productos para uso de plataforma, según póliza | Puede aplicar. | Es importante contratar la modalidad correcta; una póliza de uso particular puede excluir DiDi. |
¿Qué debería buscar un conductor de DiDi?
Si el objetivo es trabajar con el auto todos los días, yo revisaría especialmente estas cinco:
- Responsabilidad civil: para responder por daños a terceros.
2. Daños materiales: para proteger el propio vehículo.
3. Robo total: importante porque el auto es una herramienta de trabajo.
4. Gastos médicos ocupantes: para conductor y pasajeros.
5. Protección legal: para contar con defensa y fianza cuando corresponda.
Y hay un punto especialmente importante: declarar correctamente que el vehículo se utiliza para trabajar en una plataforma como DiDi. GNP, por ejemplo, señala expresamente que el uso del vehículo debe declararse al contratar para evitar problemas con la protección en caso de siniestro.
Principales coberturas para DiDi
| Cobertura | ¿Qué protege? | Importancia para DiDi |
| Responsabilidad civil | Daños a bienes o personas de terceros | Fundamental |
| Daños materiales | Daños al propio auto por choque, volcadura, fenómenos naturales, etc. | Muy recomendable |
| Robo total | Pérdida del vehículo por robo total | Muy recomendable |
| Gastos médicos ocupantes | Atención médica del conductor y pasajeros después de un accidente | Fundamental |
| Responsabilidad civil para ocupantes | Daños o lesiones de personas que viajan en el vehículo | Importante |
| Cristales | Reparación o reposición de parabrisas y otros cristales | Complementaria |
| Asistencia vial | Grúa, cambio de llanta, paso de corriente, combustible, cerrajería, etc. | Útil para quien trabaja diariamente |
| Protección legal | Defensa jurídica y fianzas derivadas de un accidente | Fundamental |
| Robo parcial | Algunas autopartes robadas, dependiendo del producto | Opcional |
| Auto sustituto | Vehículo temporal mientras el auto asegurado está en reparación, cuando la póliza lo contempla. | Opcional |
¿Existen rangos aproximados de seguros para DiDi?
Sí. Hay rangos aproximados, pero no existe una tarifa única para un seguro de DiDi. El precio depende principalmente del modelo y año del auto, código postal, edad del conductor, cobertura contratada, deducibles y aseguradora.
Para 2026, las referencias disponibles muestran que un seguro para vehículo utilizado en plataformas puede rondar aproximadamente entre $11,000 y $25,000 MXN al año, aunque una cotización específica puede quedar fuera de ese rango.
Rangos aproximados por aseguradora:
| Aseguradora / producto | Precio anual aproximado* |
| SURA – DiAseguro | $16,000–$22,000 |
| GNP – Chofer Privado | $19,000–$28,000 |
| AXA – Protect App | $22,000–$26,000 |
| Quálitas – Chofer App | $15,000–$19,000 |
| La Latino – seguro para plataformas | $11,000–$15,000 |
| MAPFRE – plataformas digitales | $10,000–$17,000 |
*Son referencias de mercado, no cotizaciones oficiales. Por ejemplo, una fuente de comparación reporta cotizaciones de $18,806 para Quálitas, $25,565 para AXA, $28,420 para GNP y $21,634 para SURA bajo determinados perfiles.
Por ejemplo, en el caso de DiAseguro, sí existe una ventaja específica para conductores DiDi. Pues con SURA puedes obtener un descuento de hasta el 40% frente a otros seguros, aunque la prima final depende de las características del vehículo y del código postal.
¿Por qué puede variar tanto el precio?
Por ejemplo, para GNP se consideran datos como:
- Marca y modelo.
- Año del vehículo.
- Versión.
- Código postal.
- Edad y género del conductor habitual.
- Uso del vehículo.
- Coberturas y deducibles.
- Valor del automóvil.
GNP confirma que su producto Chofer Privado está diseñado específicamente para quienes trabajan en aplicaciones como Uber y DiDi.
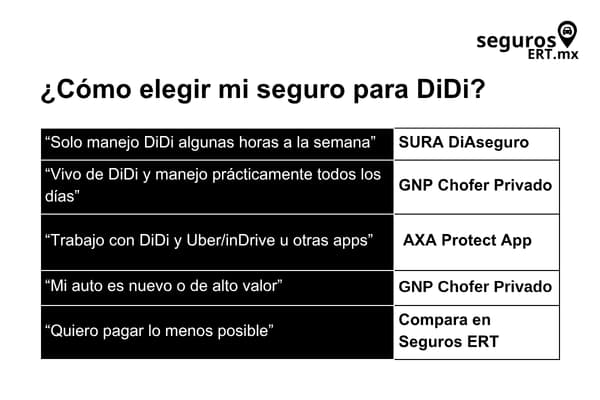
¿Cómo elegir el mejor para mí?
Para elegir un seguro para un auto que trabaja en DiDi, más que buscar simplemente el precio más bajo, conviene comparar qué cubre, cuándo aplica y cuánto tendrías que pagar en caso de accidente. DiDi, por ejemplo, indica que para CDMX el vehículo debe tener un seguro vigente con cobertura amplia.
1. Confirma que cubra el uso en DiDi:
Este es el primer punto y uno de los más importantes. No contrates una póliza de uso particular sin confirmar que permite trabajar en plataformas.
El uso del vehículo debe corresponder con lo declarado en la póliza. Algunas pólizas de uso particular consideran el uso distinto al contratado como una agravación del riesgo y esto puede afectar la indemnización.
Busca términos como:
- Seguro ERT (Empresa de Redes de Transporte).
- Seguro para plataformas.
- Seguro para conductores de aplicaciones.
- Uso comercial o transporte mediante aplicaciones.
2. Compara las coberturas:
Para un conductor de DiDi, revisaría como mínimo:
Responsabilidad civil: cuánto cubre por daños a terceros.
Daños materiales: qué daños al propio vehículo están cubiertos.
Robo total: suma asegurada y condiciones para recibir la indemnización.
Gastos médicos: protección para conductor y ocupantes.
Protección legal: defensa jurídica y fianzas cuando correspondan.
Asistencia vial: grúa, paso de corriente, cambio de llanta, etc.
DiDi también mantiene una cobertura adicional durante los viajes activos, pero esta funciona como complemento de la protección del vehículo, no como sustituto de la póliza que debes contratar.
3. Revisa el deducible:
No compares solamente la prima anual.
Por ejemplo, una póliza puede costar menos, pero tener un deducible mayor. GNP explica que el deducible puede establecerse como porcentaje del valor del vehículo y que debe considerarse junto con las coberturas y sumas aseguradas.
Una forma sencilla de analizarlo es:
Costo anual + deducible + suma asegurada + coberturas incluidas.
4. Considera cuánto dependes del auto:
Si el vehículo es tu principal herramienta de trabajo, quedarte sin auto puede significar también dejar de generar ingresos.
Por eso conviene revisar si la póliza contempla beneficios como:
- Auto sustituto.
- Indemnización por pérdida total.
- Asistencia vial.
- Reparación en talleres determinados.
- Tiempo estimado y condiciones de reparación.
AXA, por ejemplo, señala que Protect App está orientado a conductores que utilizan el vehículo como herramienta de trabajo.
5. Compara el precio, pero con las mismas condiciones:
Para comparar GNP, SURA, AXA, Quálitas, MAPFRE, Inbursa u otras, pide cotizaciones con los mismos datos:
| Factor | Qué comparar |
| Prima | Precio anual |
| Daños materiales | Suma asegurada y deducible |
| Robo total | Suma asegurada y deducible |
| RC | Suma asegurada |
| Gastos médicos | Monto por persona/evento |
| Protección legal | Incluida o adicional |
| Asistencia vial | Servicios incluidos |
| Uso DiDi | Confirmar expresamente |
| Deducibles | Porcentaje y condiciones |
| Forma de pago | Contado o mensualidades |
DiDi también recomienda evaluar deducibles, cobertura frente a terceros y beneficios adicionales al comparar seguros.
6. Considera si también trabajas en otras plataformas:
Si además de DiDi utilizas Uber, inDrive, Cabify u otra plataforma, pregunta expresamente si la póliza permite multiplataforma.
Esto puede ser importante porque no todos los productos tienen exactamente las mismas condiciones de uso.
Puedes encontrar seguros para autos Didi desde Seguros ERT, ya que podrás cotizar, comparar y contratar alguna de las muchas opciones que te presentamos, todo de manera muy sencilla.
¿Por qué necesito la cobertura ERT (Empresas de Redes de Transporte)?
Como ya te mencionamos, los vehículos que prestan el servicio de transporte privado como Didi deben contar con una cobertura ERT (Empresas de Redes de Transporte), la cual se creó para cubrir los accidentes que sufran.
Recuerda que, al viajar con ellos, siempre estarás protegido con un Seguro Didi, por lo que no tienes que preocuparte en caso de accidentes viales o cualquier tipo de siniestro.
Cotiza ahora mismo desde ERT Seguros y adquiere tu póliza de seguro de auto, ya sea para uso personal o para ofrecer servicio de transporte privado, pues aquí encontrarás seguros de autos para todas las opciones y diferentes necesidades que tienen los conductores.
Preguntas frecuentes
[faqs_dynamic questions=”faq1|1 ¿Es obligatorio contratar un seguro para trabajar en DiDi?|Sí. Para trabajar en DiDi necesitas contar con un seguro vigente que cumpla con los requisitos establecidos por la plataforma y la normativa aplicable. Además, es importante que la póliza reconozca el uso del vehículo para trabajar mediante una plataforma, ya que un seguro de uso particular podría no cubrir determinados siniestros.
*faq2|2 ¿Qué aseguradoras ofrecen seguros para autos que trabajan en DiDi?|En México existen diferentes alternativas, entre ellas GNP, SURA, AXA, Quálitas, MAPFRE e Inbursa. Los productos, coberturas, requisitos y precios pueden variar entre aseguradoras, por lo que es recomendable comparar las condiciones antes de contratar.
*faq3|3 ¿Cuánto cuesta un seguro para DiDi?|El precio depende del modelo y año del vehículo, código postal, perfil del conductor, coberturas y deducibles. Como referencia, un seguro para un auto utilizado en plataformas puede encontrarse aproximadamente entre $11,000 y $25,000 pesos anuales, aunque el costo final puede ser mayor o menor según el perfil y la aseguradora.
*faq4|4 ¿Qué coberturas debe tener un seguro para DiDi?|Entre las principales coberturas que conviene revisar están responsabilidad civil, daños materiales, robo total, gastos médicos para ocupantes, protección legal y asistencia vial. También es importante verificar qué sucede cuando el conductor está conectado a la plataforma, durante un viaje y cuando utiliza el auto para fines personales.
*faq5|5 ¿Cómo elegir un seguro para DiDi?|Compara las pólizas considerando coberturas, deducibles, sumas aseguradas, precio, asistencia vial, protección legal y condiciones de uso en plataformas. Si trabajas también con Uber, inDrive u otras aplicaciones, verifica además que el seguro permita el uso multiplataforma.“]
 Seguros Afirme
 Seguros AXA
 Seguros Banorte
 Seguros GNP
 Seguros Inbursa
 Quálitas Seguros
 Seguros Sura
 Seguros para UBER